ដោយៈ ម៉ាណា
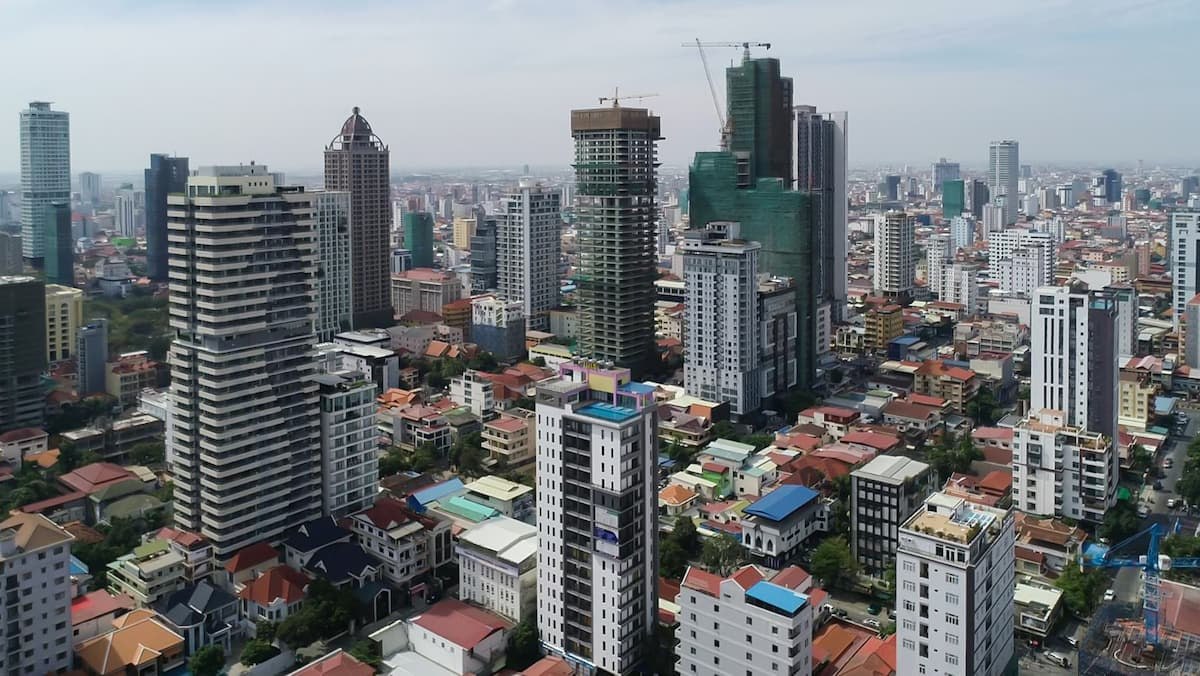
ភ្នំពេញៈ បញ្ហាឥណទានមិនដំណើរការ (NPL) មានកម្រិតខ្ពស់រួចទៅហើយ។ យោងតាមរបាយការណ៍ដែលពាក់ព័ន្ធនឹង Moody’s បង្ហាញថា អត្រា NPL របស់កម្ពុជាបានកើនឡើងដល់ ៩,៦% នៅខែមិថុនា ឆ្នាំ២០២៦ (កើនឡើងពី ៨,៣% នៅចុងឆ្នាំ២០២៥) ខណៈដែលវិស័យអចលនទ្រព្យ មានចំណែកប្រហែល២២% នៃឥណទានសរុបនៅតាមស្ថាប័នទទួលប្រាក់បញ្ញើនៅចុងឆ្នាំ២០២៥។
ស្ថាប័នវាយតម្លៃសេដ្ឋកិច្ច អាស៊ាន បូនបី(AMRO)បានបញ្ជាក់ដែរថា វិស័យដែលពាក់ព័ន្ធនឹងអចលនទ្រព្យ គឺជាប្រភពដ៏សំខាន់មួយនៃឥណទានដែលមានបញ្ហា (distressed loans) ខណៈដែលឥណទានដែលបានរៀបចំរចនាសម្ព័ន្ធឡើងវិញ (restructured loans) មានប្រហែល៩% នៃឥណទានសរុប។
នេះមានន័យថា បញ្ហាផ្សេងៗអាចនឹងនៅតែបន្តកើតមាន ទោះបីជាតួលេខNPL សរុបមានស្ថិរភាពក៏ដោយ។
ហេតុអ្វីបានជារឿងនេះ អាចធ្វើឱ្យតម្លៃអចលនទ្រព្យធ្លាក់ចុះ?
ដំណើរការនៃវដ្តនេះ អាចមានលក្ខណៈដូចជា ទី១ ការលក់អចលនទ្រព្យមានសភាពយឺតយ៉ាវ អ្នកអភិវឌ្ឍន៍/ម្ចាស់អចលនទ្រព្យជួបការលំបាកក្នុងការសងប្រាក់កម្ចី។ ទី២ អត្រាNPL កើនឡើង ធនាគារមានការប្រុងប្រយ័ត្នខ្ពស់ ទី៣ ការផ្តល់កម្ចីថ្មីសម្រាប់អចលនទ្រព្យ មានការថយចុះ ទី៤ ម្ចាស់អចលនទ្រព្យ ដែលមានបញ្ហាហិរញ្ញវត្ថុ សម្រេចចិត្តលក់ចេញ និងទី៥ការផ្គត់ផ្គង់កើនឡើង/មានការបញ្ចុះតម្លៃ តម្លៃកាន់តែធ្លាក់ចុះ។
នេះមិនមែនមានន័យថា កម្ពុជាកំពុងឆ្ពោះទៅរកការដួលរលំនៃវិស័យអចលនទ្រព្យទូទាំងប្រទេសនោះទេ។
ការធ្វើតេស្តភាពធន់ (stress testing)របស់ AMRO បានរកឃើញថា ប្រព័ន្ធធនាគារមានទុនបម្រុងសរុបដ៏រឹងមាំ ទោះបីជាធនាគារតូចៗមានហានិភ័យខ្ពស់ជាងក៏ដោយ៕